Theo Cointelegraph, hệ sinh thái thanh toán stablecoin tại Mỹ Latinh (LATAM) đang đối mặt với một mối đe dọa tiềm tàng: sự phụ thuộc vào một nhóm nhỏ các nhà cung cấp thanh khoản cốt lõi. Nếu một nhà cung cấp chủ chốt mất quyền tiếp cận ngân hàng, khả năng người dùng rút tiền về đồng nội tệ có thể bị gián đoạn nghiêm trọng, theo nhận định của Amit Chu, đối tác tại Verda Ventures.
Một báo cáo mới được công bố bởi Varys Capital và Verda Ventures, dựa trên cơ sở dữ liệu Stablescape của Verda, đã phân tích 494 công ty trong khu vực. Tuy nhiên, các nhà nghiên cứu chỉ tìm thấy 16 công ty có hoạt động kinh doanh chính là cung cấp thanh khoản stablecoin sang tiền pháp định bán buôn, quản lý kho bạc doanh nghiệp và tín dụng. Báo cáo cảnh báo rằng “sự mong manh trong hệ thống đang tập trung ở lớp mỏng nhất của nó.”
Chu chia sẻ với Cointelegraph: “Có nhiều người bán thanh khoản nhưng rất ít chuyên gia. Điều chúng tôi không thể thấy từ dữ liệu công khai là có bao nhiêu trong số họ tự chịu rủi ro tiền tệ và bao nhiêu người chuyển rủi ro đó cho cùng một vài sàn giao dịch và bàn giao dịch. Quan điểm của chúng tôi là yếu tố thứ hai đang diễn ra, và đó chính là sự mong manh mà báo cáo đang chỉ ra.”
Stablecoin đang đóng một vai trò ngày càng tăng trong nền kinh tế tiền mã hóa của Mỹ Latinh. Theo báo cáo tháng 9 của Chainalysis, tính đến tháng 6 năm 2026, stablecoin chiếm 32.1% giá trị giao dịch tiền mã hóa xuyên biên giới, 22.1% hoạt động P2P trong nước và 17.6% số dư ví cá nhân trong khu vực.
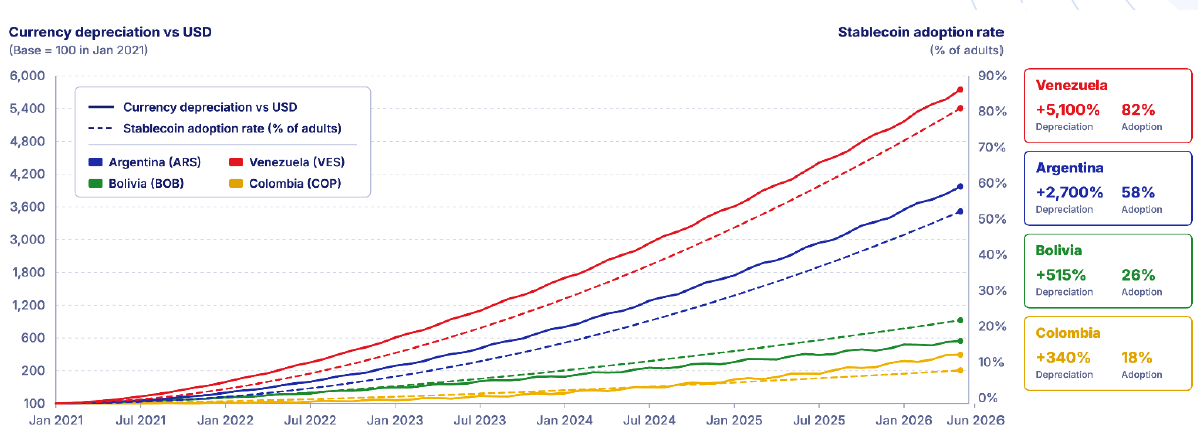
Chu nhấn mạnh rằng một sự gián đoạn ảnh hưởng đến nhà cung cấp chủ chốt có thể khiến người dùng “mắc kẹt” với stablecoin, đối mặt với chi phí cao hơn hoặc sự chậm trễ khi muốn chuyển đổi chúng thành tiền tệ địa phương. “Vấn đề sẽ nằm ở lối ra. Chênh lệch giá sẽ mở rộng, việc rút tiền về tài khoản ngân hàng địa phương sẽ chậm lại hoặc tạm dừng, và các khoản tiền đang trong quá trình chuyển giao với bàn giao dịch bị lỗi có thể bị kẹt,” ông nói.
Tuy nhiên, báo cáo không xác định mức độ tập trung của thanh khoản. Chu cho biết Stablescape không theo dõi khối lượng giao dịch và không cung cấp số liệu thị phần. Các sàn giao dịch và công ty thanh toán được phân loại ở các phần khác của cơ sở dữ liệu cũng cung cấp thanh khoản, mặc dù Chu tin rằng một số trong số đó cuối cùng vẫn phụ thuộc vào cùng các bàn giao dịch cơ bản.
Chu cho rằng cấp phép là đòn bẩy lớn nhất để giảm sự tập trung, vì các quy định rõ ràng hơn sẽ giúp các ngân hàng dễ dàng phục vụ các nhà cung cấp thanh khoản hơn. Ông cũng chỉ ra các stablecoin bằng đồng nội tệ, có thể cho phép nhiều nhà tạo lập thị trường thực hiện các giao dịch trên chuỗi, trong khi các công ty giao dịch toàn cầu đang bắt đầu niêm yết các cặp tiền tệ Mỹ Latinh.
Tuy nhiên, Chu cũng cảnh báo không nên vội vàng cho rằng một số ít chuyên gia nhất thiết là một vấn đề. “Các thị trường ngoại hối trưởng thành cũng có ít đại lý hơn nhiều so với các công ty đối mặt với khách hàng. Điều quan trọng là sự dự phòng và vốn,” ông nói. “Mỗi đồng tiền lớn nên có một số bàn giao dịch độc lập, có vốn hóa tốt với các mối quan hệ ngân hàng riêng biệt, và mỗi ví nên có khả năng định tuyến giữa nhiều đối tác.”
Báo cáo nhìn chung xác định Mỹ Latinh là một cơ hội tăng trưởng, đặc biệt đối với các doanh nghiệp giải quyết các khoản thanh toán xuyên biên giới. Báo cáo lập luận rằng các hệ thống ngân hàng phân mảnh và chi phí chuyển khoản cao tạo ra nhu cầu về các dịch vụ giúp người dân và doanh nghiệp di chuyển tiền giữa các quốc gia dễ dàng hơn.
Nguồn: Cointelegraph – LATAM stablecoin liquidity may depend on few providers, investor says
Bài viết do tienso.org biên dịch và biên soạn lại từ nguồn dẫn phía trên nhằm phục vụ độc giả Việt Nam; nội dung có thể được rút gọn hoặc diễn giải lại so với bản gốc. Bản quyền nội dung gốc thuộc về tác giả và đơn vị xuất bản ban đầu. Bài viết chỉ mang tính thông tin tham khảo, không phải lời khuyên đầu tư — độc giả nên đối chiếu bản gốc và tự xác minh trước khi ra quyết định. Nếu bạn là chủ sở hữu nội dung và muốn chúng tôi hiệu chỉnh hoặc gỡ bài, vui lòng gửi yêu cầu tại trang Liên hệ của tienso.org.