Theo Cointelegraph, mô hình kho bạc crypto từng là “chén thánh” thu hút vốn giờ đây đã đánh mất lợi thế ban đầu. Hầu hết các công ty tài sản kỹ thuật số (DAT) không còn hưởng mức phí bảo hiểm cao ngất ngưởng, khiến việc huy động vốn để tích lũy thêm crypto mà không làm pha loãng cổ đông hiện hữu trở nên cực kỳ khó khăn, theo báo cáo mới nhất từ DWF Ventures.
Báo cáo công bố vào thứ Năm cho thấy, trong số 20 công ty DAT lớn nhất theo tài sản quản lý, chỉ có bốn cái tên giao dịch ở mức mNAV trên 1 – tức là giá trị thị trường của họ vượt quá giá trị tài sản crypto nắm giữ. Đó là Bit Digital, Strive, Hyperliquid Strategies và BitMine.
Tình trạng chiết khấu phổ biến này là minh chứng rõ ràng: nhà đầu tư không còn sẵn lòng trả mức phí bảo hiểm cao để có được tiếp xúc với crypto thông qua các công ty niêm yết công khai.
Kể từ khi Michael Saylor của MicroStrategy tiên phong mô hình kho bạc Bitcoin vào năm 2020, phần lớn cổ phiếu DAT đã hoạt động kém hiệu quả hơn so với việc chỉ đơn thuần nắm giữ tài sản crypto cơ bản, DWF nhận định. Ngay cả những cổ phiếu DAT có hiệu suất vượt trội cũng chỉ mang lại lợi thế không đáng kể so với việc trực tiếp nắm giữ tiền điện tử.
Thực tế này càng được củng cố khi Sequans Communications, một công ty bán dẫn của Pháp từng triển khai chiến lược kho bạc Bitcoin vào năm ngoái, gần đây tiết lộ đã bán toàn bộ 314 BTC còn lại, hoàn tất quá trình thoái vốn đã bắt đầu từ tháng 5. Hiện tại, Sequans không còn nắm giữ bất kỳ loại tiền điện tử nào trong bảng cân đối kế toán của mình.
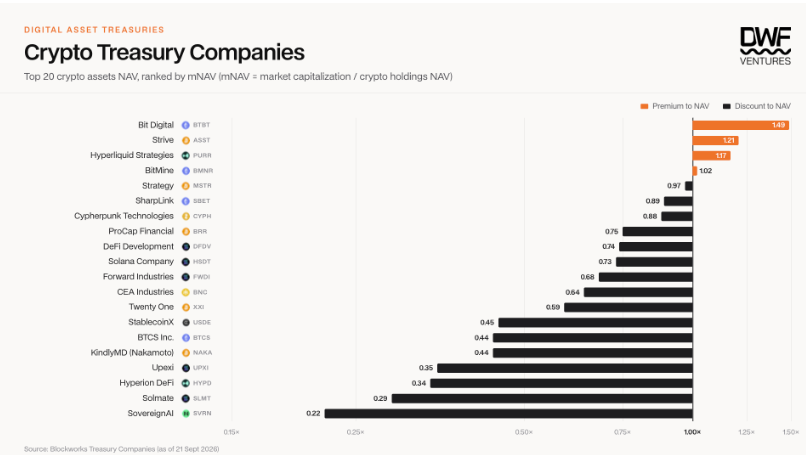
Theo DWF, mức phí bảo hiểm mà nhà đầu tư từng trả cho cổ phiếu DAT thường đạt đỉnh khi chiến lược này còn mới mẻ và thu hút sự chú ý. Chẳng hạn, mNAV của MicroStrategy đã lên đến đỉnh điểm vào cuối năm 2024 trong đợt tăng giá của Bitcoin, thời điểm nhu cầu tiếp xúc với BTC có đòn bẩy là rất mạnh.
**Những cảnh báo sớm về mô hình kho bạc Crypto**
DWF không phải là tổ chức duy nhất đưa ra lời cảnh báo về sự sụt giảm của mNAV. Standard Chartered đã nêu vấn đề này từ tháng 9 năm 2025 (giả định đây là báo cáo dự báo hoặc lỗi đánh máy từ bản gốc), khi Bitcoin và thị trường crypto rộng lớn đang bùng nổ, cảnh báo rằng “sự sụp đổ của mNAV” có thể dẫn đến sự hợp nhất sâu rộng giữa các công ty kho bạc tài sản kỹ thuật số.
Galaxy Digital cũng đưa ra cảnh báo tương tự vào năm ngoái, lập luận rằng mô hình DAT “phụ thuộc một cách nghiêm trọng vào phí bảo hiểm vốn chủ sở hữu so với NAV”.
Phí bảo hiểm này cho phép các công ty phát hành cổ phiếu và sử dụng tiền thu được để mua thêm crypto mà không làm pha loãng cổ phần của các cổ đông hiện hữu. Tuy nhiên, nếu cổ phiếu giao dịch dưới NAV, việc huy động vốn chủ sở hữu để mua thêm crypto có thể gây pha loãng và phá vỡ cơ chế tài chính cốt lõi của chiến lược.
“Nếu phí bảo hiểm sụp đổ, hoặc tệ hơn là chuyển sang chiết khấu, mô hình bắt đầu tan vỡ,” nhà phân tích nghiên cứu Will Owens của Galaxy đã viết.
Mô hình này đã trở nên khó duy trì hơn trong năm nay, khi Bitcoin giảm từ mức cao kỷ lục hơn 126.000 USD vào tháng 10 năm ngoái xuống dưới 60.000 USD, trước khi phục hồi về khoảng 86.000 USD.
Nguồn: Cointelegraph – Crypto treasury model loses its edge as stock premiums fade: DWF
Bài viết do tienso.org biên dịch và biên soạn lại từ nguồn dẫn phía trên nhằm phục vụ độc giả Việt Nam; nội dung có thể được rút gọn hoặc diễn giải lại so với bản gốc. Bản quyền nội dung gốc thuộc về tác giả và đơn vị xuất bản ban đầu. Bài viết chỉ mang tính thông tin tham khảo, không phải lời khuyên đầu tư — độc giả nên đối chiếu bản gốc và tự xác minh trước khi ra quyết định. Nếu bạn là chủ sở hữu nội dung và muốn chúng tôi hiệu chỉnh hoặc gỡ bài, vui lòng gửi yêu cầu tại trang Liên hệ của tienso.org.