Theo Cointelegraph, bạn là một tín đồ Bitcoin chân chính, miệt mài tích lũy sats, kiếm lợi nhuận từ DeFi và thà bán xe còn hơn chia tay với BTC. Nhưng liệu điều đó có đồng nghĩa với việc bạn nên đặt cược cả tương lai hưu trí của mình vào Bitcoin?
Nhiều chuyên gia trong ngành hưu trí, điển hình là giáo sư tài chính Jonathan Parker của MIT, khẳng định có một “điểm vàng” cho mức độ tiếp xúc với tiền điện tử trong danh mục đầu tư hưu trí đa dạng: “Chắc chắn là không nên có.”
Parker, người có nghiên cứu trải dài từ lựa chọn danh mục đầu tư, tài chính cá nhân, tài chính hưu trí đến Bitcoin, đã thẳng thắn một cách bất thường về vị trí của tiền điện tử. Đây cũng là quan điểm chung của nhiều người dân. Một cuộc khảo sát gần đây của Viện An ninh Hưu trí Quốc gia cho thấy 77% người Mỹ coi tiền điện tử trong các kế hoạch hưu trí tại nơi làm việc là rủi ro.
Tuy nhiên, các nhà quản lý và công ty đầu tư đang dần mở cửa cho việc tiếp xúc nhiều hơn với tiền điện tử trong các khoản tiết kiệm hưu trí trong những năm gần đây. Chẳng hạn, BlackRock cho biết việc phân bổ 1%-2% Bitcoin có thể hợp lý cho một danh mục đầu tư đa dạng, nơi các nhà đầu tư có thể chấp nhận rủi ro. Trong khi đó, Fidelity gợi ý rằng mức phân bổ 2%-5% có thể cải thiện kết quả hưu trí. Một vị thế nhỏ hơn cho phép nhà đầu tư hưởng lợi từ sự biến động của Bitcoin đồng thời hạn chế rủi ro giảm giá.
Nhưng có một câu hỏi thú vị hơn nhiều so với việc liệu tiền điện tử có quá rủi ro về mặt lý thuyết hay không: Bạn có thể là một người tin tưởng mãnh liệt rằng Bitcoin là tiền tệ bền vững nhất, hoặc Ether sẽ là tương lai của tài chính – và vẫn quyết định rằng khoản tiết kiệm hưu trí của mình sẽ tốt hơn nếu không có chúng?
Bitcoin đang “len lỏi” vào danh mục hưu trí
Ryan Firth, người sáng lập Mercer Street Personal Financial Services và là một nhà hoạch định tài chính chuyên về tài sản kỹ thuật số, xem Bitcoin như một phần có thể nằm trong danh mục đầu tư thông thường, chứ không phải một khoản đặt cược hưu trí độc lập. Ông cho rằng BTC có khả năng thay thế một phần rủi ro từ cổ phiếu, thay vì chỉ đơn thuần là bổ sung thêm. Ông chia sẻ:
“Bitcoin mang lại tiềm năng lợi nhuận cao hơn cổ phiếu nhưng đi kèm với nhiều biến động hơn.”
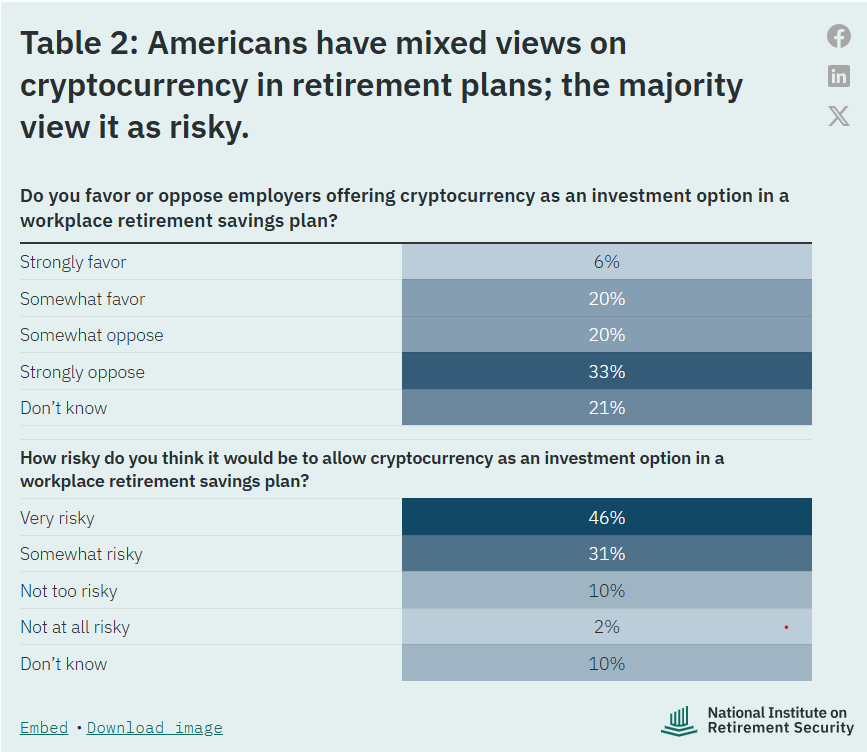
Người Mỹ có nhiều quan điểm khác nhau về tiền điện tử trong các kế hoạch hưu trí. Nguồn: Viện An ninh Hưu trí Quốc gia.
Ông cho biết quy tắc chung của mình là tài sản tiền điện tử không nên chiếm quá 5% tổng tài sản có thể đầu tư, và nhấn mạnh thêm:
“Cách tiếp cận thận trọng là chỉ đầu tư những gì bạn sẵn sàng chấp nhận mất.”
Các quỹ hưu trí cũng đang tự mình “đặt cược”
Người bình thường có thể nghĩ ngành công nghiệp tiền điện tử quá rủi ro, nhưng các nhà đầu tư tổ chức lại nhìn thấy đây là một cơ hội lớn.
Các hồ sơ công khai cho thấy các quỹ hưu trí và các nhà đầu tư lớn khác đang nắm giữ các quỹ ETF Bitcoin giao ngay được quản lý. Một số khác đã tiếp cận thị trường thông qua các công ty niêm yết có liên quan chặt chẽ đến lĩnh vực này.
Ví dụ, CalPERS, quỹ hưu trí công lớn nhất Hoa Kỳ, đã công bố đầu tư vào Strategy, nhà nắm giữ Bitcoin lớn nhất trong kho bạc doanh nghiệp, như một phần trong danh mục cổ phiếu công theo định hướng chỉ số của mình.
CalSTRS, quỹ hưu trí lớn nhất dành cho giáo dục, cho biết họ chưa đầu tư trực tiếp vào tiền điện tử nhưng đã đầu tư vào các công ty mà “một số người có thể coi là công ty tiền điện tử,” chẳng hạn như Coinbase, “một công ty niêm yết vận hành nền tảng sàn giao dịch tiền điện tử.”
Sự khác biệt ở đây là các nhà đầu tư tổ chức đang tìm cách tiếp cận sự tăng trưởng của ngành công nghiệp tiền điện tử, thay vì chỉ biến Bitcoin thành một tài sản cốt lõi cho hưu trí.
Danh mục hưu trí của bạn có một nhiệm vụ mà Bitcoin không làm được
Những đợt sụt giảm thường xuyên và thị trường gấu kéo dài hàng năm của Bitcoin khiến nó trở thành một tài sản khó nắm giữ đối với những người đang gần hoặc đã bước vào tuổi nghỉ hưu.
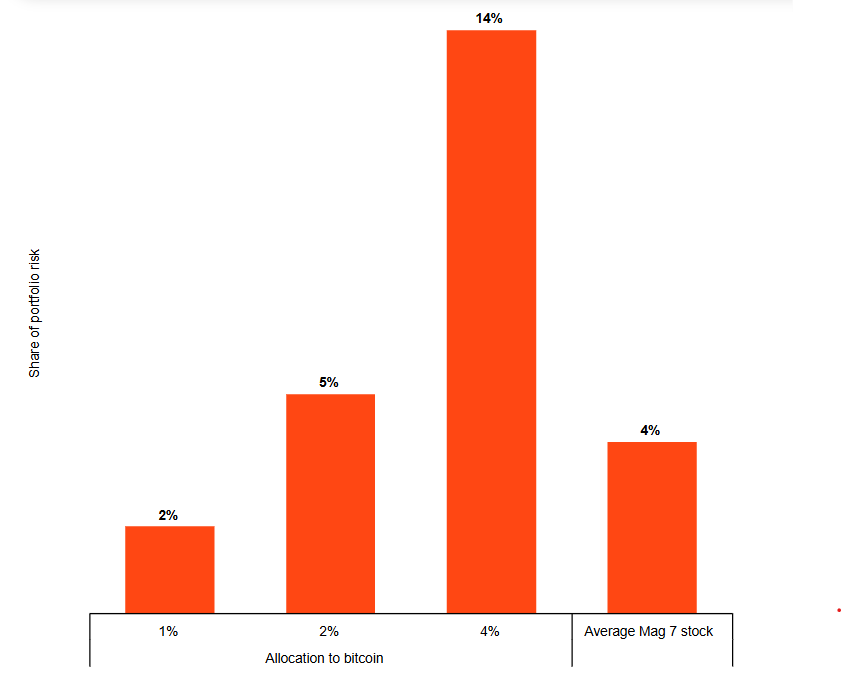
BlackRock khuyến nghị phân bổ tới 2% Bitcoin, nếu nhà đầu tư có thể chấp nhận rủi ro. Nguồn: BlackRock
Khi còn trẻ, một đợt sụt giảm chỉ là một đốm sáng nhỏ trong xu hướng tăng lớn hơn. Nhưng khi đã nghỉ hưu, việc chi tiêu khoản tiết kiệm đã giảm đáng kể về giá trị sẽ khuếch đại thiệt hại lên rất nhiều.
Bill Bengen, nhà hoạch định tài chính và nhà nghiên cứu, người đã đưa ra quy tắc rút tiền hưu trí 4% được trích dẫn rộng rãi, cho biết bảo toàn vốn phải là “ưu tiên hàng đầu” cho các danh mục đầu tư hưu trí. Ông chia sẻ rằng mặc dù các tài sản biến động như Bitcoin “có thể hữu ích,” nhưng ông khuyến nghị giới hạn chúng không quá 5% tổng danh mục hưu trí để “giúp ngăn chặn thảm họa.”
Firth nói rằng câu hỏi không chỉ đơn giản là liệu Bitcoin có phục hồi hay không, mà là liệu các nhà đầu tư có đủ khả năng chờ đợi lâu đến vậy không:
“Họ có giữ vững niềm tin và tránh phản ứng nóng vội khi giá chắc chắn giảm? […] Điều gì sẽ xảy ra nếu crypto về 0? Điều đó sẽ làm đảo lộn kế hoạch của họ như thế nào và kế hoạch dự phòng của họ là gì?”
Điều gì xảy ra nếu luận điểm đầu tư của bạn sai?
Câu hỏi này đã lướt qua tâm trí của ngay cả những HODLer Bitcoin kiên định nhất: bao nhiêu phần trăm tương lai của bạn nên phụ thuộc vào một luận điểm đầu tư duy nhất?
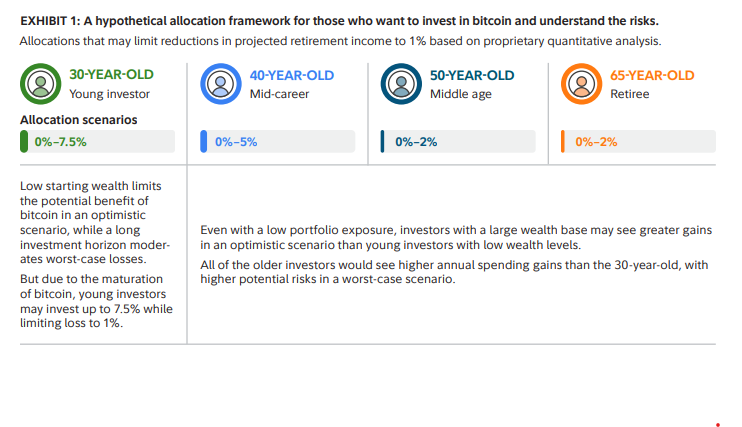
Một khung phân bổ giả định cho những người muốn đầu tư vào Bitcoin. Nguồn: Fidelity
Điều gì sẽ xảy ra nếu bạn không chỉ lãng phí công sức cả đời mà còn cả quỹ hưu trí của mình, nếu Bitcoin trở thành nạn nhân của các cuộc tấn công lượng tử, hoặc nếu một thứ gì đó tốt hơn Bitcoin được phát minh?
Bengen cho biết nhiều người tin rằng AI đang trong một bong bóng.
“Bong bóng cuối cùng sẽ vỡ. Điều tương tự cũng có thể nói về Bitcoin.”
Vấn đề này đúng với bất kỳ ai xây dựng danh mục đầu tư hưu trí dựa trên một khoản đầu tư có niềm tin cao, vì niềm tin không loại bỏ khả năng sai lầm.
Parker nói rằng các nhà đầu tư không nên nắm giữ tiền mặt trong tài khoản hưu trí và cũng không nên nắm giữ tiền kỹ thuật số ngang hàng.
“Tiền tệ dùng để giao dịch, không phải để đầu tư. Bitcoin cũng không khác. Mọi người nên đầu tư vào các tài sản thực có trả lãi, thanh toán phiếu giảm giá hoặc cổ tức.”
Ông nói rằng các nhà đầu tư muốn tiếp cận sự thành công hay thất bại của ngành công nghiệp tiền điện tử nên sở hữu cổ phần hoặc nợ của các công ty tạo ra doanh thu từ đó, thay vì nắm giữ trực tiếp Bitcoin.
Bạn có thể tin vào Crypto mà không cần đặt cược tuổi hưu của mình vào đó
Nếu khoản tiết kiệm hưu trí của bạn không nằm trong Bitcoin, điều đó không có nghĩa là bạn kém cam kết hơn với sự tăng trưởng dài hạn của nó.
Bạn không nhất thiết phải chọn giữa việc tin rằng tiền điện tử là tương lai và coi nó như một canh bạc đầu cơ không có chỗ trong một danh mục đầu tư nghiêm túc, như Firth khuyên:
“Đây không nhất thiết phải là một lựa chọn tất cả hoặc không có gì.”
Bạn vẫn có thể tin rằng tiền điện tử sẽ thay đổi thế giới – mà không cần phải đặt cược cả tương lai hưu trí của mình vào việc mình đúng.
Nguồn: Cointelegraph – Is Bitcoin too volatile to risk your retirement on?
Bài viết do tienso.org biên dịch và biên soạn lại từ nguồn dẫn phía trên nhằm phục vụ độc giả Việt Nam; nội dung có thể được rút gọn hoặc diễn giải lại so với bản gốc. Bản quyền nội dung gốc thuộc về tác giả và đơn vị xuất bản ban đầu. Bài viết chỉ mang tính thông tin tham khảo, không phải lời khuyên đầu tư — độc giả nên đối chiếu bản gốc và tự xác minh trước khi ra quyết định. Nếu bạn là chủ sở hữu nội dung và muốn chúng tôi hiệu chỉnh hoặc gỡ bài, vui lòng gửi yêu cầu tại trang Liên hệ của tienso.org.