Ghi nguồn: Biên dịch từ Cointelegraph.
Theo Cointelegraph, khi ngành công nghiệp tiền mã hóa ngày càng trưởng thành và học hỏi nhiều hơn từ “sách lược” của tài chính truyền thống (TradFi), các dự án crypto đang bắt đầu áp dụng những hành vi của các công ty đại chúng. Cơn sốt mới nhất đang càn quét “cryptoville” chính là việc mua lại token: sử dụng doanh thu để mua lại token của chính mình.
Tính đến năm 2026, các dự án crypto đã chi khoảng 640 triệu USD cho hoạt động này, tăng khoảng 17% so với cùng kỳ năm trước và gấp nhiều lần so với con số 366.000 USD của năm 2024. Đáng chú ý, Hyperliquid và Pump.fun chiếm gần 90% tổng chi tiêu hiện tại.
Vậy điều gì đã tạo nên sức hấp dẫn đột ngột này?
Việc mua lại token có thể tạo ra nhu cầu, trong khi việc đốt token có thể giảm nguồn cung, khiến mỗi token trở nên giá trị hơn. Động lực này có thể tạo áp lực tăng giá cho token. Nó cũng mang lại cho các nhà nắm giữ một sự liên kết hữu hình hơn với hoạt động kinh tế trên giao thức cơ bản. Orest Gavryliak, Giám đốc pháp lý tại sàn giao dịch phi tập trung 1inch, chia sẻ với Cointelegraph Magazine:
“Khi các dự án thực hiện mua lại và đốt token bằng doanh thu, họ thường có một trong hai mục tiêu: hoặc là giảm nguồn cung token đang lưu hành, hoặc là thể hiện lý do để đầu tư vào doanh thu của giao thức.”
Gavryliak cho rằng việc thông báo cho người dùng rằng một dự án đã “mua và đốt token” là “trực tiếp hơn nhiều” so với việc giải thích cách thức hoạt động của quyền quản trị, cách đặt phí hoặc cách sử dụng giao thức.
*Có thể bạn quan tâm: Pump.fun sa thải nhân viên trước khi họ nhận được hàng triệu token PUMP: Báo cáo*
Nhưng mặt trái của vấn đề là: mỗi đô la một giao thức chi để mua lại token của mình là một đô la có thể dùng để thuê nhà phát triển, mở rộng kinh doanh, củng cố bảng cân đối kế toán hoặc xây dựng sản phẩm.
Vậy, khi mua lại token trở thành một trong những công cụ tokenomics nóng nhất của crypto, liệu chúng có thực sự tốt cho các dự án đang sử dụng chúng?
Tại sao các dự án crypto lại tự mua lại token của mình?
Bạn có thể tự hỏi liệu việc các dự án tự mua lại token của mình có phải là phản tác dụng hay không. Xét cho cùng, các dự án thường bán token để huy động vốn trang trải chi phí.
Tuy nhiên, có một điểm khác biệt quan trọng. Việc sử dụng doanh thu tạo ra để mua lại token (và sau đó giữ hoặc đốt chúng) tạo ra một sự liên kết ngầm giữa sự thành công của giao thức và giá trị của token. Đây là điều mà các dự án crypto đã vật lộn trong một thời gian dài. Như Max Shannon, cộng sự nghiên cứu cấp cao tại Bitwise Europe, giải thích:
“Mua lại và đốt token vẫn là một cách hiệu quả để tích lũy giá trị cho các nhà nắm giữ token: chúng tạo ra một lực cầu liên tục trên thị trường mở cho token, gắn trực tiếp sự thành công của token với sự chấp nhận của nền tảng.”
Điều này đánh dấu một sự thay đổi lớn đối với một ngành công nghiệp đã dành vài năm qua để theo đuổi các câu chuyện hoặc đầu cơ vào lý thuyết kẻ ngốc hơn (greater fool theory) – những người mua Fartcoin hay Peanut the Squirrel không làm vậy vì mô hình kinh tế vững chắc của chúng.
Một số giao thức đang đẩy ý tưởng này đi xa hơn nhiều so với những giao thức khác. Chẳng hạn, Hyperliquid đã sử dụng 99% doanh thu của mình để mua lại và đốt HYPE, và 50% doanh thu của Pump.fun được dùng để mua và đốt token của nó, với 446,65 triệu USD PUMP đã bị loại bỏ khỏi lưu thông.
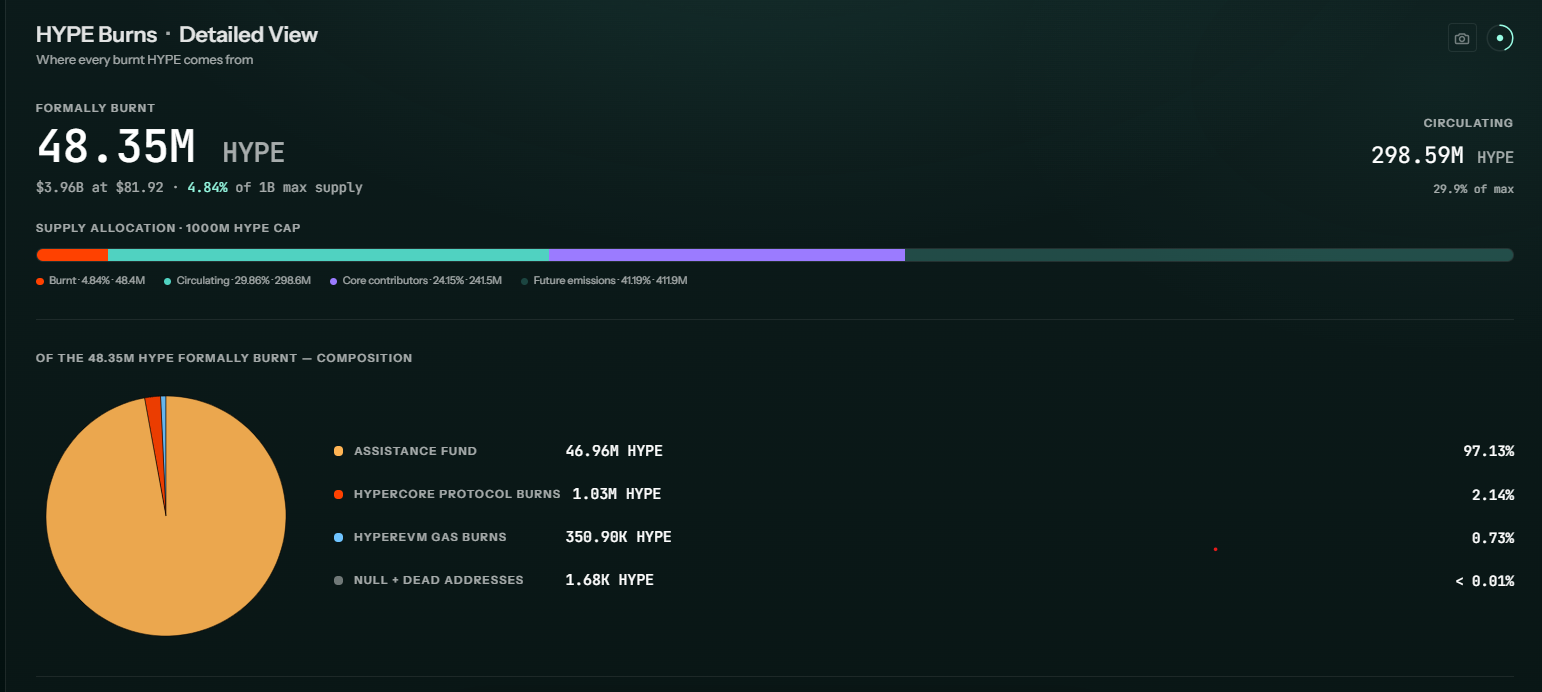
HYPE Burns. Nguồn: Hyperliquid
Giao thức hạ tầng DeFi Spark đưa ra một mô hình hơi khác, mua lại hơn 143 triệu SPK thông qua các đợt mua lại trên thị trường mở, được tài trợ bởi thặng dư giao thức, theo lời đồng sáng lập và Giám đốc điều hành Sam MacPherson. Tuy nhiên, những token đó không bị đốt mà thay vào đó vẫn nằm trong kho bạc của Spark để thưởng cho những người tham gia dài hạn vào hệ sinh thái. MacPherson chia sẻ với Cointelegraph Magazine rằng mục đích không chỉ đơn thuần là giảm nguồn cung:
“Những người nắm giữ token nên tham gia vào sự thành công kinh tế dài hạn của giao thức, hơn là chỉ đơn thuần nhận được phân phối mỗi khi nó tạo ra doanh thu.”
Ông nói rằng việc mua lại cho phép Spark tạo ra sự liên kết đó trong khi “duy trì sự linh hoạt về cách thức và thời điểm SPK đã mua lại được triển khai,” cho phép giao thức làm cho token của mình có liên quan kinh tế hơn là “một cơ chế chia cổ tức đơn giản.” Việc mua lại token cũng là một cách hiệu quả cao về thuế để hoàn trả doanh thu cho người nắm giữ, vì người dùng không phải chịu hóa đơn thuế nặng nề đối với cổ tức hoặc phần thưởng.
Mua lại token có thực sự là cách tốt nhất để sử dụng tiền?
Mặc dù tất cả những điều đó nghe có vẻ hoàn toàn hợp lý, câu hỏi lớn hơn là liệu việc mua lại token của chính mình có thực sự là cách tốt nhất để sử dụng quỹ của một dự án hay không?
Có lẽ không phải trong mọi trường hợp. MacPherson nói:
“Câu hỏi nên là: đâu là cách sử dụng có giá trị cao nhất cho đô la thặng dư tiếp theo?”
Nếu một giao thức có thể tái đầu tư vốn với lợi nhuận hấp dẫn, ông nói, điều đó có thể “có giá trị hơn nhiều” so với việc chỉ đơn thuần phân phối doanh thu khi nó đến.
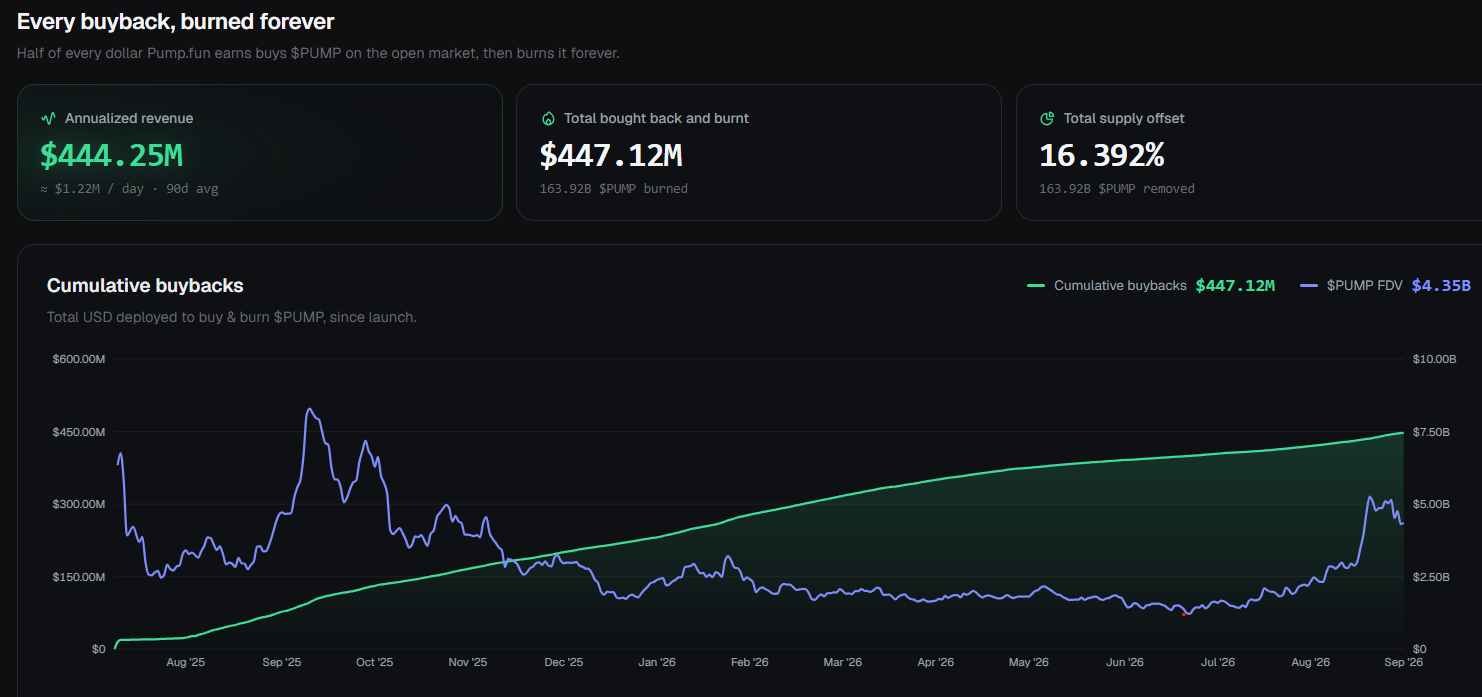
PUMP Burns. Nguồn: Pump.fun
Việc mua lại có thể hỗ trợ kinh tế học token mà không thực sự cải thiện hoạt động kinh doanh cơ bản.
Cũng không có gì đảm bảo chắc chắn rằng việc mua lại sẽ dẫn đến giá token cao hơn. Pump.fun đã tích cực mua và đốt PUMP kể từ tháng 7 năm 2025, nhưng token này vẫn dao động ở mức thấp hơn 50% so với mức cao nhất mọi thời đại vào tháng 9 năm 2025. UNI cũng đã trả lại khoảng một nửa số lợi nhuận mà nó đạt được sau khi Uniswap công bố đề xuất UNIfication vào tháng 11 năm 2025.
*Có thể bạn quan tâm: Chuỗi Robinhood đạt gần 1 tỷ USD TVL khi Uniswap thúc đẩy thanh khoản: Standard Chartered*
Shannon chỉ ra rằng “nhiều yếu tố” đã góp phần vào những biến động giá đó, vì vậy chúng không chứng minh việc mua lại đã thất bại, nhưng:
“Chúng đã thúc đẩy các nhà đầu tư tranh luận liệu những dự án giống startup này có nên giảm tỷ lệ doanh thu cam kết cho việc mua lại và đốt token, và tái đầu tư nhiều hơn vào đội ngũ và chính dự án hay không.”
Các nhà đầu tư nên phân biệt cẩn thận giữa một kế hoạch mua lại làm tăng giá và một mô hình kinh doanh thành công.
Một giao thức bền vững tạo ra thặng dư thực sự có thể quyết định rằng việc mua lại token là cách tốt nhất để sử dụng một phần số tiền đó, nhưng một dự án đang gặp khó khăn cũng có thể đơn thuần cố gắng mua lại token để thúc đẩy giá. MacPherson lưu ý:
“Việc mua lại không làm cho một giao thức không bền vững trở nên bền vững.”
Khi token bắt đầu trông giống như một cổ phiếu
Mặc dù việc mua lại token có thể giống bề ngoài với chương trình mua lại cổ phiếu, điều đó không có nghĩa là token đang trở nên giống cổ phiếu hơn.
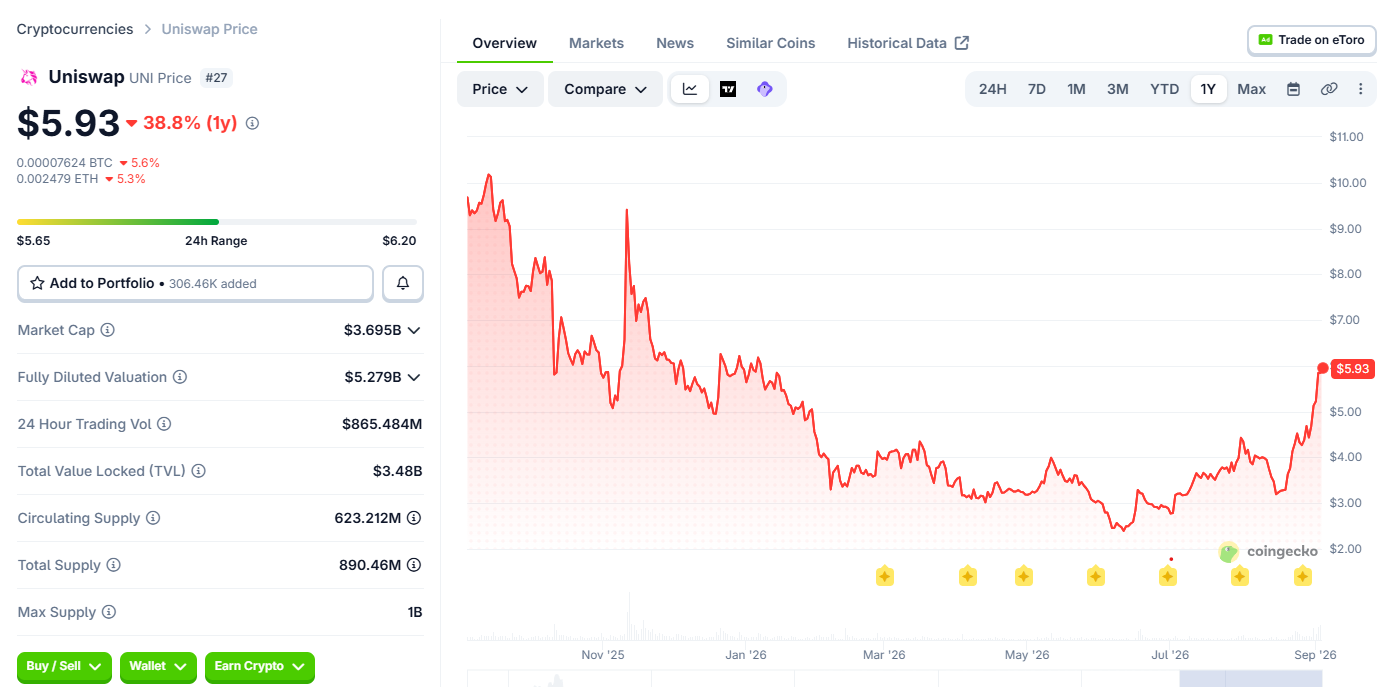
UNI đã giảm khoảng 50% kể từ khi bắt đầu các hoạt động mua lại và đốt token. Nguồn: Coingecko
Một cổ đông sở hữu một phần công ty và có thể có quyền biểu quyết, cổ tức hoặc quyền đòi hỏi đối với tài sản còn lại. Những người nắm giữ token nhìn chung không có những quyền pháp lý tương tự, và Orest nói rằng sự khác biệt đó là rất quan trọng. “Đây là một cơ chế thị trường, không phải là một quyền lợi có thể thực thi theo pháp luật,” ông nói.
MacPherson mô tả SPK là một dạng “cổ phiếu ảo” cho một giao thức on-chain. Mặc dù không có cấu trúc sở hữu pháp lý theo nghĩa truyền thống của công ty, về mặt kinh tế, Spark đang “cố gắng tạo ra nhiều đặc điểm tương tự: tham gia quản trị, liên kết dài hạn và một cơ chế mà qua đó những người cam kết nhất với giao thức có thể hưởng lợi từ sự thành công của nó.”
Khi hoạt động mua lại giống như chia cổ tức
Nhưng khi crypto bắt đầu mô phỏng việc mua lại của TradFi, những đám mây giông có thể đang kéo đến, khi các cơ quan quản lý xem xét bản chất thực sự của những cơ chế đó.
Trong khi Đạo luật minh bạch thị trường tài sản kỹ thuật số (CLARITY) năm 2025 vẫn là một dự thảo và không nên được coi là luật đã được ban hành, Gavryliak nói rằng khung pháp lý đề xuất của nó làm nổi bật câu hỏi then chốt về nguồn gốc giá trị của một token:
“Nếu nó xuất phát từ chức năng của chính mạng lưới, thì tài sản đó trông giống như một hàng hóa. Nhưng nếu giá trị dựa trên nỗ lực của đội ngũ dự án trong các vấn đề phát triển, tiếp thị hoặc cung cấp lợi nhuận cho người nắm giữ token, thì đó đã là một chứng khoán. Cuối cùng, đừng khoác áo cổ phiếu lên token và mong đợi nó là một hàng hóa.”
Cuối cùng, các nhà đầu tư crypto muốn biết điều gì nằm dưới một token – doanh thu, người dùng, kinh tế học bền vững – và một cách đáng tin cậy để token hưởng lợi từ những điều đó.
Mặc dù việc mua lại có thể đưa ra một giải pháp, chúng cũng có thể chỉ là một mảnh ghép của kỹ thuật tài chính làm cho token trông có giá trị hơn thực tế mà không giải quyết được các vấn đề bên dưới, như Gavryliak đã chỉ ra:
“Nếu việc mua lại dừng lại, liệu có còn lý do để nắm giữ token không? Nếu câu trả lời là không, vấn đề còn sâu sắc hơn tokenomics.”
*Có thể bạn muốn biết: Bí ẩn xung quanh việc tại sao một OG đã đốt 1 triệu USD Bitcoin*
Nguồn: Cointelegraph – Token buybacks are booming. But are they good for crypto projects?
Bài viết do tienso.org biên dịch và biên soạn lại từ nguồn dẫn phía trên nhằm phục vụ độc giả Việt Nam; nội dung có thể được rút gọn hoặc diễn giải lại so với bản gốc. Bản quyền nội dung gốc thuộc về tác giả và đơn vị xuất bản ban đầu. Bài viết chỉ mang tính thông tin tham khảo, không phải lời khuyên đầu tư — độc giả nên đối chiếu bản gốc và tự xác minh trước khi ra quyết định. Nếu bạn là chủ sở hữu nội dung và muốn chúng tôi hiệu chỉnh hoặc gỡ bài, vui lòng gửi yêu cầu tại trang Liên hệ của tienso.org.